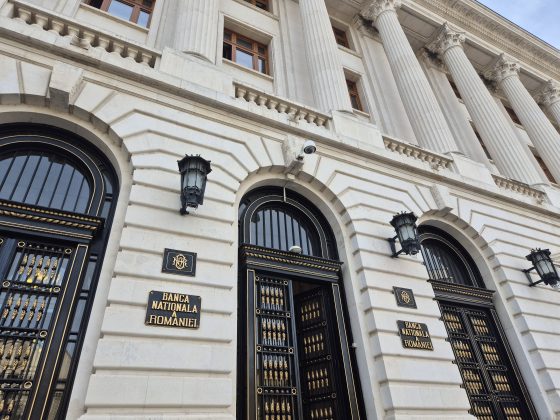
BNR menține dobânda cheie la 6,50% și previzionează o creștere a inflației
Rata anuală a inflației a crescut în septembrie la 6,61 la sută, față de 6,17 la sută în august 2026, în principal din cauza creșterii semnificative a prețurilor la combustibili și gaze naturale.
În cadrul trimestrului III 2026, rata anuală a inflației a înregistrat o scădere considerabilă, de la 10,42 la sută în iunie, datorită epuizării efectelor directe ale eliminării plafonului la prețul energiei electrice și a majorării cotelor de TVA și accizelor din lunile iulie și august 2025.
Efectele de bază dezinflaționiste, generate de aceste șocuri pe partea ofertei, au influențat în mod special evoluția componentelor exogene ale IPC, în special dinamica anuală a prețurilor energiei. De asemenea, influențele descrescătoare venite din scăderea prețurilor LFO au fost compensate complet de majorarea semnificativă a prețurilor combustibililor, în contextul creșterii ample a cotației petrolului.
În ceea ce privește rata anuală a inflației CORE2 ajustat, aceasta a rămas constantă în septembrie 2026, la 6,2 la sută, dar a scăzut cu 2,1 puncte procentuale față de nivelul de la sfârșitul trimestrului precedent, în principal ca urmare a efectelor de bază dezinflaționiste asociate majorării impozitelor indirecte din luna august 2025.

În luna octombrie 2026, rata anuală a inflației a urcat la 6,94 la sută, în principal din cauza continuării creșterii prețurilor combustibililor și a majorării prețurilor LFO.
Rata anuală a inflației bazată pe indicele armonizat al prețurilor de consum (IAPC) a scăzut în octombrie 2026 la 7,0 la sută, de la 9,2 la sută în iunie 2026. Rata medie anuală a inflației IPC a scăzut la 9,0 la sută în octombrie 2026, comparativ cu 9,8 la sută în iunie 2026, iar rata medie anuală a inflației calculată pe baza IAPC a scăzut la 8,3 la sută în octombrie 2026, de la 8,6 la sută în iunie 2026.
Noile date statistice confirmă stagnarea activității economice în trimestrul II 2026, după o comprimare de 0,1 la sută în primul trimestru, evoluție ce sugerează o adâncire moderată a deficitului de cerere agregată.
Comparativ cu aceeași perioadă a anului trecut, activitatea economică a înregistrat o contracție considerabil mai mică în trimestrul II 2026, de -0,2 la sută, față de -1,2 la sută în primele trei luni ale anului, în principal datorită unui avans semnificativ al formării brute de capital fix.
Consumul gospodăriilor a continuat să scadă semnificativ în acest interval, în timp ce influența pozitivă a exportului net s-a accentuat, înregistrând un ecart favorabil între dinamica anuală a exporturilor de bunuri și servicii față de importuri.
Deficitul balanței comerciale și deficitul de cont curent au întrerupt trendurile de scădere anuală înregistrate în ultimele 3-4 trimestre și au crescut în trimestrul II 2026, ca urmare a deteriorării raportului de schimb.
Recent, datele indică o redresare moderată a activității economice în semestrul II 2026, inclusiv cu un aport semnificativ din partea agriculturii, dar cu o deteriorare a PIB-ului în trimestrul III 2026 comparativ cu perioada similară din anul precedent.
Vânzările cu amănuntul au înregistrat o reducere semnificativ mai mică în trimestrul III 2026, iar volumul lucrărilor de construcții a crescut în iulie-august. Producția industrială a arătat o contracție mai mică în aceeași perioadă, însă exporturile de bunuri și servicii au rămas constante, iar importurile au continuat să crească.
Pe piața muncii, datele recente arată o ușoară scădere a numărului salariaților în iulie și august 2026, în timp ce rata șomajului BIM a scăzut semnificativ în trimestrul III 2026, revenind la 6,4 la sută, față de 6,8 la sută în trimestrul precedent.
Intențiile de angajare pe termen scurt au scăzut în octombrie, iar deficitul de forță de muncă raportat de companii a crescut în prima lună a trimestrului IV 2026. Dinamica anuală a salariului brut nominal a crescut în iulie-septembrie 2026, dar rămâne la un nivel scăzut istoric.
Principalele cotații ale pieței monetare interbancare au crescut în primele zile din octombrie 2026, menținându-se la niveluri semnificativ superioare comparativ cu ultimele trei trimestre. Randamentele titlurilor de stat au corectat o parte din creșterea din septembrie, dar s-au stabilizat ulterior, rămânând deasupra valorilor din primele două luni ale trimestrului III 2026.
Cursul de schimb leu/euro a avut o corecție descendentă parțială în a doua decadă a lui octombrie, dar a revenit rapid la un nivel superior.
Dinamica anuală a creditului acordat sectorului privat a rămas constantă în septembrie 2026, la 8,2 la sută, cu o creștere lentă a componentei în lei, în timp ce creditul în valută a continuat să-și tempereze creșterea.
Ponderea creditului în lei a fost de 66,8 la sută, influențată de evoluțiile cursului de schimb al leului.
Prognoza din Raport indică o ușoară creștere a ratei anuale a inflației în ultimele luni ale anului 2026, în principal pe fondul scumpirii combustibililor și a cursului de schimb al leului. Ulterior, se așteaptă o traiectorie descrescătoare, reintrând în intervalul țintei în trimestrul I 2028.
Incertitudini și riscuri persistă din evoluția viitoare a prețului energiei electrice și a cotației țițeiului, cu impact asupra prețurilor internaționale.
De asemenea, incertitudinile rămân asociate măsurilor de consolidare bugetară ce ar putea fi adoptate în viitor. Conflictul din Orientul Mijlociu și criza energetică continuă să genereze riscuri notabile la adresa perspectivei activității economice și a evoluției inflației.
În acest context, absorbția maximă a fondurilor europene este esențială pentru contrabalansarea efectelor negative ale consolidării bugetare și pentru implementarea reformelor structurale necesare.
Deciziile de politică monetară ale BCE și Fed, precum și atitudinea băncilor centrale din regiune, rămân deosebit de relevante.
Pe baza evaluărilor actuale și în condițiile incertitudinilor ridicate, Consiliul de administrație al BNR a decis pe 12 noiembrie 2026 menținerea ratei dobânzii de politică monetară la 6,50 la sută pe an. De asemenea, s-au menținut rata dobânzii pentru facilitatea de creditare (Lombard) la 7,50 la sută pe an și rata dobânzii la facilitatea de depozit la 5,50 la sută