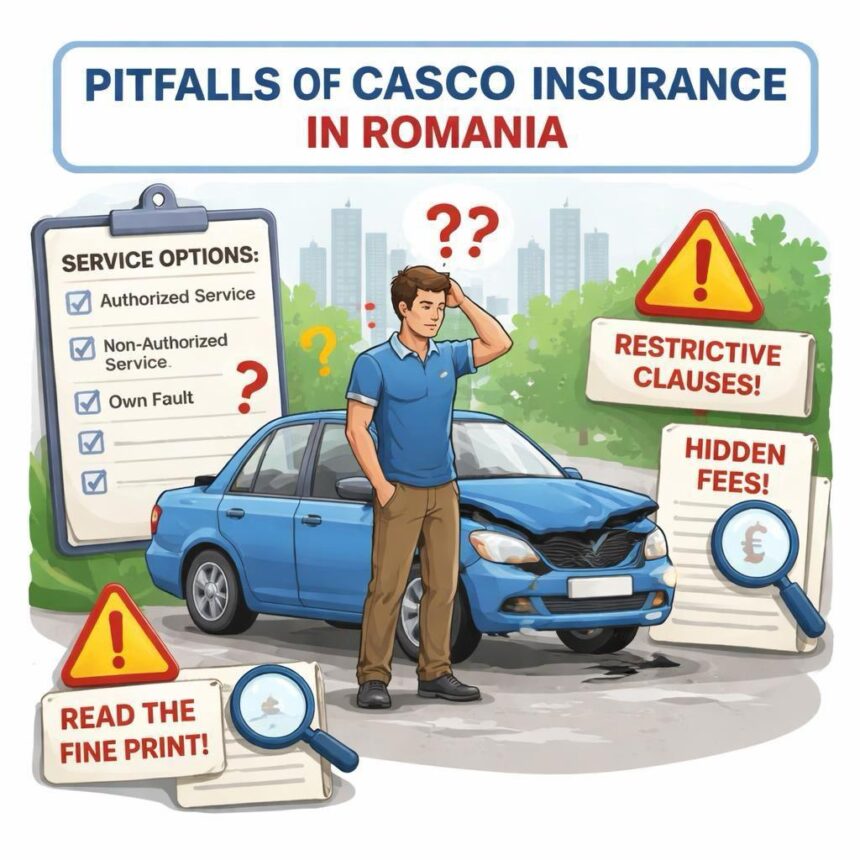
Mulți români plătesc anual sume importante pentru o poliță CASCO, având impresia obținerii unei protecții totale. Însă, spre deosebire de RCA, CASCO este un contract privat, iar marile companii profită adesea de neatenția noastră pentru a-și proteja propriile marje de profit. Când apare dauna, cumpărătorul descoperă o realitate dură: un labirint de clauze restrictive și tactici de descurajare.
Pentru a nu deveni o victimă a acestui sistem, iată cum funcționează cele mai frecvente strategii din piață și cum te poți proteja ca asigurat:
- Monopolul listelor de service-uri și blocarea independenților
Asigurătorii încearcă adesea să îți dicteze unde să îți repari mașina. Dacă alegi un service independent (care nu se află pe lista lor de parteneri), mecanismul de manipulare se activează imediat:
- Refuzul decontării directe: Ești obligat să plătești reparația din buzunar, urmând să aștepți luni de zile recuperarea banilor.
- Plafonarea manoperei: Asigurătorul va folosi un „tarif de referință” nerealist de mic, obligându-te să achiți tu diferența către service. 💡 Cum te protejezi? Înainte de a semna, solicită anexa cu lista extinsă de parteneri valabilă. Verifică explicit dacă reprezentanța mărcii tale sau service-ul tău de încredere are contract de decontare directă activ.
- Capcana „regiei proprii” și piesele aftermarket
O altă strategie intens folosită este oferirea unei sume de bani direct în cont (regie proprie) pentru a rezolva problema pe cont propriu. Sună tentant și rapid, dar suma este calculată pe baza unor piese alternative (aftermarket) ieftine și a unor bugete de vopsitorie mult subevaluate. 💡 Cum te protejezi? Nu accepta prima ofertă rapidă dacă reparația este complexă. Cere un deviz oficial de la un service autorizat RAR și compară-l cu propunerea asigurătorului. Ai dreptul la piese de calitate!

- Clauzele absurde la riscul de furt
Aici birocrația devine de-a dreptul restrictivă. Știai că dacă ai pierdut o cheie, asigurarea pentru furt se suspendă automat? Sau că dacă mașina este furată cu talonul în torpedou, asigurătorul are dreptul legal să refuze plata? 💡 Cum te protejezi?
- Nu lăsa niciodată documentele (talon, carte) în mașină.
- Dacă ai pierdut o cheie, notifică asigurătorul în scris în maximum 24 de ore, schimbă butucii și solicită o nouă inspecție de risc pentru a reactiva polița.
- Drepturi de bază transformate în „extrapțiuni”
Plata TVA-ului pentru daune parțiale sau serviciul de asistență rutieră completă (mai ales pentru mașini de peste 10 ani sau folosite ocazional pentru Uber/Bolt) sunt adesea scoase din pachetul de bază și ascunse în spatele unor clauze speciale, contra cost. Cum te protejezi? Declară întotdeauna destinația reală a mașinii și citește cu atenție secțiunea de „Excluderi”. O nedeclarare anulează despăgubirea.
Impactul Social: De ce ne privește pe toți?
Aceste strategii nu îi afectează doar pe șoferi, ci distrug treptat micile service-uri auto românești, care sunt sufocate financiar de plățile amânate sau diminuate abuziv de către asigurători. Când marii jucători controlează complet prețurile și opțiunile de reparație, calitatea de pe șosele scade, iar siguranța noastră, a tuturor, este pusă în pericol.
Educația contractuală este singura noastră armă. Nu cumpăra doar un preț; cumpără clauze corecte. Citește literele mici din contract înainte de a semna!
Mihaela Eros